Le Brief de la semaine : capital, réseaux et infrastructures numériques
Par M. Samuel Fhima — Source : Brief de la rédaction à partir des publications HSBC, Reuters, Scatec et BERD citées dans le texte. Période arrêtée au 26 octobre 2026.
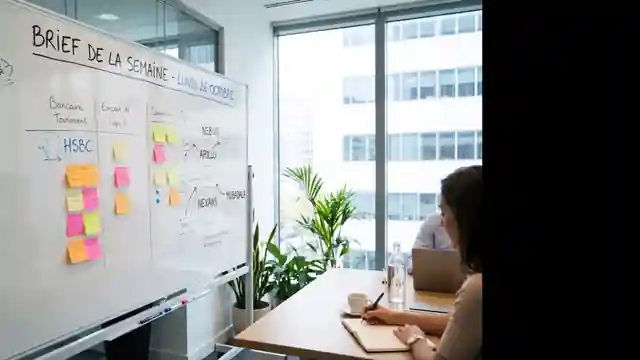
Le marché ne manque pas de projets. Il manque surtout de projets capables d’absorber du capital dans des délais crédibles. Cette semaine, cinq annonces donnent une lecture assez nette du mouvement : les capitaux institutionnels se rapprochent du Golfe, le financement des infrastructures numériques reste ouvert, mais l’électricité et sa chaîne d’approvisionnement deviennent des contraintes de premier rang.
HSBC chiffre le réservoir de projets MENAT
HSBC a publié son rapport New Networks of Capital: MENAT Infrastructure. L’analyse, fondée notamment sur des données MEED, identifie 872 milliards de dollars de lots et projets individuels au sein d’un pipeline plus large de 1 400 milliards de dollars de projets planifiés et non attribués dans sept marchés : Émirats arabes unis, Arabie saoudite, Qatar, Koweït, Oman, Égypte et Turquie.
Le chiffre impressionne, mais il ne doit pas être lu comme un montant immédiatement finançable. Une partie du pipeline restera publique, une autre sera retardée, redimensionnée ou attribuée à de grands consortiums. Le signal utile est ailleurs : la région entre dans un cycle où énergie, données, transport, eau et urbanisation vont demander des volumes de capitaux très importants.
Pour les investisseurs, la question devient moins « où trouver des projets ? » que « quels projets sont suffisamment structurés pour être financés ? » Les dossiers qui combinent sponsor identifié, autorisations avancées, trajectoire de revenus et calendrier d’exécution vérifiable devraient concentrer l’intérêt.
Apollo se rapproche encore d’Abu Dhabi
Le 26 octobre, Reuters a annoncé qu’Apollo Global Management prenait une participation minoritaire dans Mubadala Capital. L’accord prévoit aussi, avec d’autres investisseurs stratégiques, 5 milliards de dollars d’engagements dans différentes stratégies gérées par Mubadala Capital.
Le mouvement dépasse une simple prise de participation. Il rapproche un grand gestionnaire mondial d’actifs alternatifs d’une plateforme issue d’un fonds souverain du Golfe. Pour les infrastructures, cela élargit l’écosystème de capitaux capables de circuler entre Europe, Moyen-Orient et marchés internationaux.
Un projet isolé de quelques millions d’euros n’ira pas naturellement chez Apollo ou Mubadala. En revanche, ces rapprochements augmentent la valeur des plateformes et des portefeuilles capables d’agréger plusieurs actifs. L’échelle institutionnelle se construit souvent en amont avec des opérations plus petites.
Nexans rappelle que les mégawatts ont aussi une chaîne industrielle
Le 22 octobre, Nexans a averti que la capacité mondiale de fabrication de câbles devenait un goulet d’étranglement pour les datacenters liés à l’IA. Selon son directeur financier, créer une nouvelle ligne de production de câbles XLPE peut demander environ trois ans. Enedis sécurise désormais certains approvisionnements sur six à sept ans.
Cette contrainte change la lecture d’un projet. Une capacité électrique attribuée ne vaut pas automatiquement une date de mise en service. Entre les deux, il faut encore des transformateurs, des câbles, du switchgear, parfois un poste, puis une séquence de travaux et d’essais.
| Étape | Question à vérifier |
|---|---|
| Capacité réseau | Quel document engage la puissance et sous quelles conditions ? |
| Poste et transformateurs | Les équipements sont-ils commandés et avec quels délais ? |
| Câbles HT/MT | La capacité industrielle est-elle réservée ? |
| Mise sous tension | Quelle date est réellement défendable dans le calendrier projet ? |
Pour un investisseur, cette chaîne doit entrer dans la due diligence au même niveau que le permis ou le foncier. Un projet qui sécurise ses équipements critiques peut valoir davantage qu’un concurrent disposant du même volume de puissance sur le papier.
Nebius obtient 3,5 milliards de dollars, mais sous forme de bridge
Le même 22 octobre, Nebius a obtenu une facilité senior sécurisée de 3,5 milliards de dollars auprès de Citi. Le financement porte sur 364 jours, avec un taux initial de Term SOFR + 275 points de base. Les fonds doivent soutenir le développement de datacenters et l’achat de GPU.
L’opération montre que le marché bancaire reste capable de financer rapidement la croissance des neoclouds lorsque les contrats clients et la qualité des contreparties le permettent. Elle montre aussi la limite du modèle : un bridge de 364 jours ne constitue pas le financement long terme d’un actif dont la durée de vie se compte en années.
Nebius indique disposer de plus de 40 milliards de dollars de contrats de long terme avec des clients investment grade, notamment Microsoft et Meta, qui pourront servir de base à d’autres financements. Le contrat commercial devient ici un actif financier autant qu’un actif commercial.
En Égypte, Scatec et la BERD choisissent la logique de plateforme
Le 22 octobre, Scatec et la BERD ont annoncé une plateforme commune d’investissement en Égypte. La structure sera détenue à 60 % par Scatec et 40 % par la BERD. Cette dernière prévoit jusqu’à 221 millions de dollars d’engagement, dont environ 170 millions en equity et le solde sous forme de garanties au niveau des projets.
Le portefeuille initial doit soutenir 2,7 GW de solaire, 900 MW d’éolien et 4,2 GWh de stockage. Scatec reste sponsor, développeur, EPC et asset manager. La BERD apporte du capital long terme et une capacité de dérisquage.
Le modèle mérite d’être observé. Il permet de financer plusieurs actifs dans une même architecture, de recycler du capital et de faire entrer ensuite des co-investisseurs. Pour des marchés où le risque pays, le risque de change et le risque réglementaire comptent, la plateforme peut être plus robuste qu’une succession de financements projet par projet.
Ce que cela change pour les investisseurs infrastructure
- Le sourcing doit remonter plus tôt dans la chaîne de valeur : développement, raccordement, équipements électriques et structuration de plateformes.
- L’underwriting d’un datacenter doit désormais inclure la disponibilité industrielle des équipements, pas seulement la capacité réseau.
- Les investisseurs du Golfe et les grands gestionnaires internationaux se rapprochent. Les sorties institutionnelles deviennent plus crédibles pour les actifs capables d’atteindre une taille de portefeuille.
- La dette reste disponible pour l’infrastructure numérique, mais la maturité, les sûretés et la qualité des contrats clients deviennent déterminantes.
- Dans les marchés MENA, le capital institutionnel privilégie les structures où les risques de développement et d’exécution sont lisibles.
La semaine en une phrase
Le capital est là. Le goulot d’étranglement se déplace vers l’exécution. Pour les datacenters comme pour l’énergie, la valeur se crée désormais entre le projet annoncé et l’actif réellement livrable : puissance, équipements, permis, contrats et financement doivent converger.