Datacenters : les mégawatts à l’épreuve du terrain
Par M. Samuel Fhima — Source : Rétrospective de la rédaction à partir des sources primaires et des publications économiques liées dans le texte. Période du 12 au 18 octobre 2026 inclus.
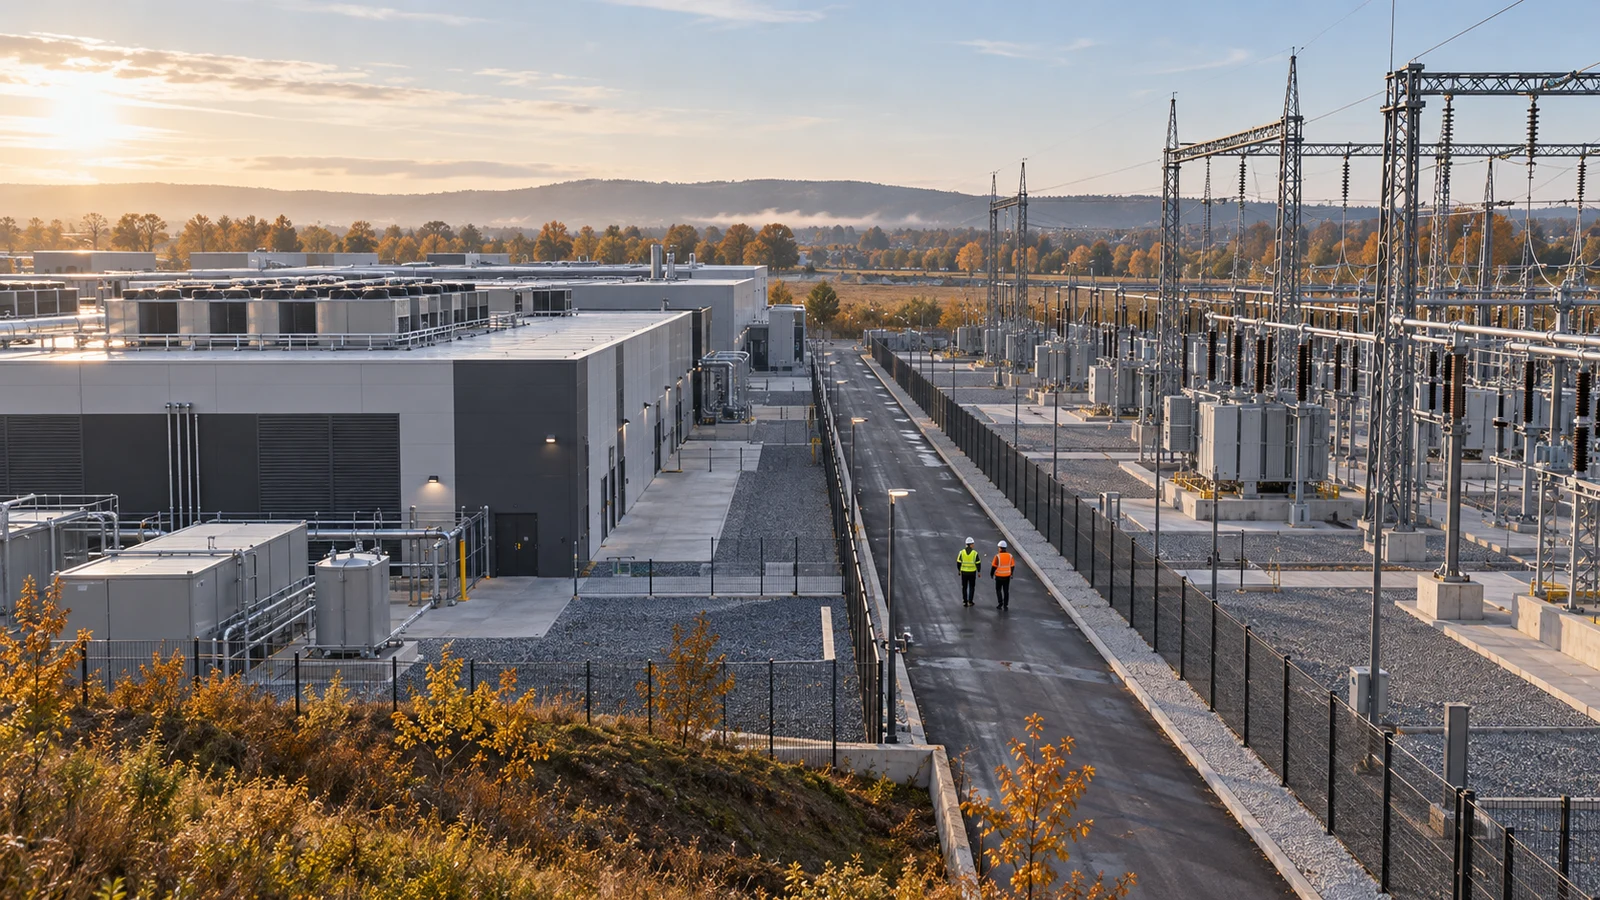
Les annonces se comptent en centaines de mégawatts. Les avancées décisives, elles, tiennent parfois dans un arrêté, une promesse de vente ou un calendrier de concertation. Du 12 au 18 octobre, l’actualité du datacenter a rappelé une évidence : la puissance promise ne prend de valeur que lorsqu’un territoire, un réseau et un client peuvent réellement l’accueillir.
En France, le passage au concret se joue dans les procédures
Petit-Landau a franchi deux étapes rapprochées. Le 12 octobre, Mulhouse Alsace Agglomération a approuvé la déclaration d’intérêt général du projet Microsoft. Puis un arrêté préfectoral publié le 15 octobre a autorisé son exploitation sous conditions, rapportent Les Dernières Nouvelles d’Alsace. Les communes de Petit-Landau et Hombourg doivent encore se prononcer sur les permis de construire. L’autorisation environnementale est une avancée, pas le dernier feu vert au chantier.
Cette distinction change la lecture d’un calendrier d’investissement. Un dossier peut progresser sans être encore constructible dans toutes ses composantes. Pour l’acquéreur ou le prêteur, le jalon utile n’est donc pas « projet autorisé » en couverture de présentation, mais la liste exacte des décisions obtenues, des prescriptions et des étapes restantes.
À Étrechet, près de Châteauroux, RTE a confirmé cette semaine une concertation sur le projet Google et son raccordement, du 2 novembre 2026 au 10 janvier 2027. La première phase présentée vise un bâtiment à l’horizon 2030 et un raccordement de 120 MW à 225 000 volts ; le développement ultérieur serait progressif. Il ne s’agit pas d’une capacité déjà disponible.
La publication du Monde du 16 octobre décrit parallèlement une contestation locale et annonce une mobilisation pour le 17. L’acceptabilité ne se réduit pas à une communication tardive : eau, foncier, bruit et retombées locales doivent être discutés pendant que les choix peuvent encore évoluer. La concertation est précisément un moment pour les rendre examinables.
La friche industrielle, une piste crédible mais pas un raccourci
À Strasbourg, 2CRSi a annoncé le 12 octobre la signature, intervenue le 9, d’une promesse de vente sur l’ancien site Dumarey Powerglide. Le projet ÆTHER, baptisé FR-SXB2 pour ce site, associe ambition de calcul IA, fabrication de serveurs et production énergétique. Le prix foncier n’est pas publié ; la promesse n’équivaut pas à une acquisition définitivement réalisée.
Le réemploi industriel offre une autre trajectoire que l’extension sur des terres agricoles. Il peut valoriser des bâtiments, des accès et des infrastructures existantes. Mais un ancien usage industriel ne prouve ni une puissance électrique réservée pour le nouveau projet ni la conformité d’un futur datacenter. Notre lecture : la friche devient un avantage lorsque la réutilisation est démontrée, pas simplement suggérée par son histoire.
L’énergie devient une infrastructure à développer avec le datacenter
Le 14 octobre, aux États-Unis, AEP a annoncé prévoir environ 4 milliards de dollars pour une installation de piles à combustible de 702 MW près de Cheyenne. Google achètera son électricité dans le cadre d’un contrat de vingt ans. La mise en exploitation complète est visée fin 2028. Ces mégawatts désignent la génération électrique du projet, pas une puissance IT livrée.
L’intérêt dépasse la technologie retenue : un client de calcul s’engage dans la durée face à un actif énergétique à construire. Ce montage aide à rapprocher demande et offre, mais il conserve des risques de calendrier et d’exécution. Les perspectives environnementales annoncées doivent aussi être appréciées sur les équipements réellement déployés, notamment lorsqu’une capture du carbone est encore projetée.
L’Uruguay suit une autre voie. L’accord annoncé par son gouvernement le 14 octobre avec Solaria vise jusqu’à 500 MW de datacenters. Solaria décrit un développement par phases, accompagné de jusqu’à 350 MW de solaire et de raccordements. C’est un cadre de développement, pas un parc en service. Et 350 MW solaires ne constituent pas, à eux seuls, une alimentation constante de 500 MW : profil de production, réseau et continuité restent à traiter.
Le contrepoint américain : les autorisations peuvent ralentir l’expansion
En Oregon, la presse locale a rendu publique cette semaine une lettre de la gouverneure datée du 9 octobre. Tina Kotek y demande au régulateur de suspendre jusqu’au 1er juillet 2027 le traitement et la délivrance de certaines autorisations relatives à l’air et aux rejets d’eau pour les datacenters nouveaux ou étendus.
OPB précise le 13 octobre que cette initiative élargit les restrictions antérieures sur les terrains publics. Ce n’est pas une interdiction nationale américaine. Le signal reste net : une destination attractive peut voir son calendrier modifié par la politique environnementale. Diversifier les implantations exige donc de comparer les procédures autant que le prix de l’électricité.
L’inférence pousse à revoir la salle, pas seulement la puce
Le 12 octobre, Microsoft a présenté Maia 300, avec des déploiements de production annoncés pour 2027. Le groupe attend 40 % de jetons supplémentaires par mégawatt par rapport aux principaux systèmes GPU visés par sa comparaison. Il décrit aussi une configuration de 96 accélérateurs dans une enveloppe de 167 kW par baie. Ce sont des caractéristiques et performances annoncées par le fournisseur, pas une mesure indépendante de tous les usages.
Pour la colocation, la conséquence pratique est claire : les densités, la distribution et l’évacuation de chaleur deviennent des critères commerciaux. Le 13 octobre, Kioxia a annoncé des SSD d’entreprise compatibles avec le refroidissement liquide direct par plaque froide, alors en échantillonnage. Le changement thermique gagne donc le stockage. Une salle « prête pour l’IA » doit décrire ses capacités utilisables, pas seulement afficher un nombre de mégawatts.
La demande reste forte, mais les preuves financières comptent
Les résultats publiés par Schneider Electric le 16 octobre donnent un indicateur industriel : 11,46 milliards d’euros de chiffre d’affaires trimestriel, en hausse organique de 16,9 %, avec les datacenters parmi les moteurs. Il s’agit du groupe entier, pas du seul secteur datacenter. Les commandes et livraisons d’équipements rendent néanmoins la dynamique plus tangible que les seules annonces de campus.
En Malaisie, le financement supplémentaire de DayOne annoncé le 13 octobre associe 2,4 milliards de dollars de prêt et 5,5 milliards de ringgits de facilité Murabahah pour Johor. La dette disponible ne signifie pas que toute la capacité est construite. Notre bilan financier de la semaine distingue ces financements des levées de capital et des intentions.
L’exploitation ne doit pas devenir l’angle mort de la croissance
Une analyse publiée par DCD le 12 octobre, fondée sur l’Energy Incident Register, attire l’attention sur les incendies et défaillances électriques recensés publiquement. Ce registre évolutif ne fournit pas, à lui seul, un taux de panne comparable entre années : le parc croît et les incidents ne sont pas tous rendus publics. Le rappel opérationnel est néanmoins utile : essais électriques, batteries et maintenance des secours doivent suivre le rythme du déploiement.
Les points concrets à surveiller
- France : les permis et prescriptions restant à traiter à Petit-Landau, puis les documents de concertation d’Ozans à partir du 2 novembre.
- Énergie : les jalons de construction, raccordement et alimentation continue derrière les annonces de Cheyenne et d’Uruguay.
- Technologies : la disponibilité effective des nouveaux systèmes, leurs performances sur les charges clientes et leur compatibilité avec les salles.
- Investissement : les tirages, commandes et contrats de revenus qui transforment une enveloppe financière en capacité exploitable.
La semaine n’oppose donc pas une industrie en croissance à des territoires immobiles. Elle montre les conditions de sa réalisation. Les projets les plus solides seront ceux qui pourront documenter ensemble leur énergie, leurs droits à construire, leur exploitation et leur demande. C’est moins spectaculaire qu’un chiffre en gigawatts. C’est beaucoup plus utile pour décider.